Zwolnienie z VAT dla złota inwestycyjnego: próba 995, faktura i 3 wyjątki

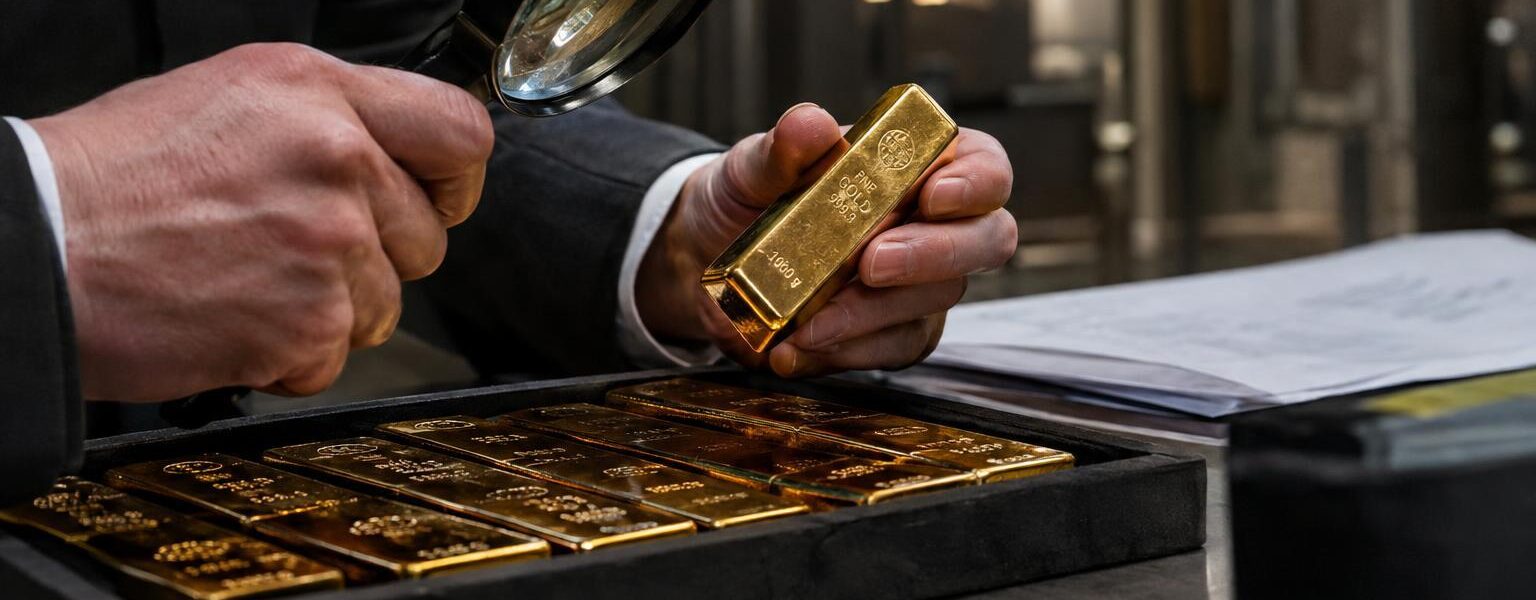
Sprzedaż złota inwestycyjnego jest co do zasady zwolniona z VAT, ale tylko wtedy, gdy przedmiot spełnia ustawową definicję. Dla sztabek i płytek podstawowym warunkiem jest próba co najmniej 995 tysięcznych oraz masa przyjęta na rynkach złota. Złota biżuteria, złom, granulat bez właściwej kwalifikacji albo źle opisana faktura nie korzystają automatycznie z tego samego zwolnienia, co może zmienić rozliczenie transakcji.
Kiedy złoto jest „złotem inwestycyjnym” w rozumieniu VAT?
Złotem inwestycyjnym na potrzeby VAT nie jest każde złoto o wysokiej czystości. Ustawa o VAT wyróżnia dwie grupy: sztabki lub płytki oraz określone monety ze złota. Definicję zawiera art. 121 ustawy z 11 marca 2004 r. o podatku od towarów i usług, stan prawny na 2026 r.
W przypadku sztabek i płytek muszą zostać spełnione łącznie dwa warunki: wyrób ma mieć masę przyjętą przez rynki złota oraz próbę co najmniej 995 tysięcznych. Próba 995 oznacza, że w tysiącu części stopu znajduje się co najmniej 995 części czystego złota. W praktyce do tej kategorii należą m.in. sztabki o próbie 995, 999 lub 999,9, o ile ich forma i masa odpowiadają standardom rynku metali szlachetnych.
| Rodzaj wyrobu | Warunek jakościowy | Warunek dodatkowy | Skutek w VAT |
|---|---|---|---|
| Sztabka lub płytka złota | Próba co najmniej 995 | Masa przyjęta przez rynki złota | Co do zasady zwolnienie z VAT |
| Moneta złota | Próba co najmniej 900 | Wybita po 1800 r., była lub jest prawnym środkiem płatniczym, a cena zwykle nie przekracza o więcej niż 80% wartości zawartego złota | Co do zasady zwolnienie z VAT |
| Biżuteria ze złota | Nawet bardzo wysoka próba nie wystarcza | Funkcja użytkowa lub jubilerska | Brak automatycznego zwolnienia dla złota inwestycyjnego |
| Złom złota lub materiał do przetopu | Próba nie przesądza o statusie | Brak postaci inwestycyjnej | Inne zasady VAT |
Dlaczego próba 995 nie jest jedynym kryterium?
Próba 995 jest warunkiem koniecznym dla sztabek i płytek, lecz sama nie przesądza o zwolnieniu. Ustawodawca wiąże preferencję VAT z funkcją inwestycyjną i standaryzacją obrotu, a nie wyłącznie z zawartością czystego kruszcu.
Przykładowo, złoty element techniczny o próbie 999 może nie być sztabką ani płytką o masie przyjętej na rynku złota. Podobnie medal, ozdoba lub wyrób jubilerski z czystego złota może być ekonomicznie związany z ceną kruszcu, ale nie staje się przez to złotem inwestycyjnym w rozumieniu ustawy o VAT.
Sprzedawca powinien umieć wykazać, co jest przedmiotem dostawy. Najbardziej użyteczne dowody to specyfikacja producenta, oznaczenie próby, numer seryjny sztabki, certyfikat autentyczności, nazwa produktu oraz dokumentacja handlowa pozwalająca odróżnić wyrób inwestycyjny od towaru jubilerskiego lub materiału do przetworzenia.
Jakie monety ze złota korzystają ze zwolnienia z VAT?
Moneta może być złotem inwestycyjnym przy próbie niższej niż sztabka, ponieważ wymagane jest co najmniej 900 tysięcznych. Musi jednak spełniać także warunki dotyczące daty wybicia, statusu środka płatniczego oraz relacji ceny sprzedaży do wartości zawartego w niej złota.
Moneta powinna zostać wybita po 1800 r., być lub być wcześniej prawnym środkiem płatniczym w państwie pochodzenia oraz być zwykle sprzedawana za cenę nieprzekraczającą o więcej niż 80% wartości złota zawartego w monecie. Ostatni warunek ma ograniczać zwolnienie do monet kupowanych głównie ze względu na kruszec, a nie do numizmatów, których wartość wynika przede wszystkim z rzadkości, stanu zachowania lub historii.
Przy monetach warto rozróżnić cenę inwestycyjną od ceny kolekcjonerskiej. Ta sama moneta może być przedmiotem obrotu inwestycyjnego albo numizmatycznego, lecz przy ocenie VAT znaczenie ma spełnienie ustawowych warunków, a nie wyłącznie marketingowa nazwa produktu.
Na czym polega zwolnienie z VAT przy sprzedaży złota inwestycyjnego?
Art. 122 ustawy o VAT zwalnia z podatku dostawę, wewnątrzwspólnotowe nabycie oraz import złota inwestycyjnego. Zwolnienie obejmuje również część usług pośrednictwa, gdy pośrednik działa w imieniu i na rzecz innej osoby przy dostawie takiego złota.
To zwolnienie ma charakter przedmiotowy. Decyduje więc przede wszystkim to, czy przedmiot transakcji spełnia definicję złota inwestycyjnego. Sam status sprzedawcy jako czynnego podatnika VAT albo przedsiębiorcy zwolnionego podmiotowo z VAT nie przesądza jeszcze o właściwym sposobie opodatkowania konkretnej sprzedaży.
W praktyce sprzedaż sztabki spełniającej wymogi art. 121 ustawy o VAT jest dokumentowana jako dostawa zwolniona z VAT. Sprzedawca nie dolicza do ceny podatku należnego, a nabywca będący podatnikiem nie odlicza VAT naliczonego, ponieważ taki VAT nie występuje na dokumencie.
Zwolnienie dotyczy złota inwestycyjnego, a nie „złota jako takiego”. Przed wystawieniem faktury trzeba ustalić formę wyrobu, próbę, jego przeznaczenie i podstawę prawną kwalifikacji.
Faktura za złoto inwestycyjne: co powinna zawierać?
Faktura dokumentująca sprzedaż zwolnioną z VAT powinna jasno wskazywać przedmiot transakcji oraz podstawę zwolnienia. W przypadku złota inwestycyjnego bezpiecznym rozwiązaniem jest opis pozwalający zidentyfikować produkt i adnotacja odwołująca się do art. 122 ustawy o VAT.
Zakres danych faktury wynika z art. 106e ustawy o VAT. Przy sprzedaży zwolnionej dokument nie zawiera stawki VAT ani kwoty podatku, ale powinien zawierać podstawę zwolnienia. Sama adnotacja „zw.” może nie wystarczyć w sytuacji kontroli lub późniejszej weryfikacji przez nabywcę.
| Element faktury | Praktyczne znaczenie | Przykład opisu |
|---|---|---|
| Nazwa towaru | Powinna odróżniać sztabkę od biżuterii, złomu lub monety kolekcjonerskiej | Sztabka złota inwestycyjnego 1 oz |
| Próba | Potwierdza spełnienie kryterium jakościowego dla sztabki lub płytki | Próba 999,9 |
| Masa | Pomaga ustalić standard produktu oraz jego wartość | Masa 31,1035 g |
| Numer seryjny | Ułatwia identyfikację konkretnej sztabki, jeśli producent go nadał | Numer seryjny zgodny z certyfikatem |
| Podstawa zwolnienia | Wyjaśnia brak VAT na fakturze | Zwolnienie z VAT na podstawie art. 122 ustawy o VAT |
Jeżeli kupującym jest podatnik VAT, sprzedawca co do zasady ma obowiązek wystawić fakturę. Przy sprzedaży na rzecz konsumenta faktura jest wystawiana na żądanie w przypadkach określonych w art. 106b ustawy o VAT. Dokument sprzedaży powinien być spójny z ofertą, dokumentem wydania, certyfikatem oraz ewidencją magazynową.
Trzy wyjątki, które mogą zmienić rozliczenie VAT
Zwolnienie dla złota inwestycyjnego jest zasadą, ale nie należy traktować go jako automatycznej reguły dla każdej transakcji związanej ze złotem. Największe ryzyko powstaje w trzech sytuacjach: gdy towar nie spełnia definicji, gdy sprzedawca wybierze opodatkowanie oraz gdy transakcja dotyczy innego rodzaju usługi niż dostawa lub ustawowo określone pośrednictwo.
1. Towar nie spełnia definicji złota inwestycyjnego
Brak próby 995 dla sztabki lub płytki, nieodpowiednia forma wyrobu albo brak cech wymaganych dla monety wyłącza zwolnienie z art. 122 ustawy o VAT. Nie wystarczy, że produkt jest wykonany ze złota i jego cena zależy od notowań metalu.
Ten wyjątek obejmuje przede wszystkim biżuterię, złote wyroby użytkowe, złom, odpady produkcyjne oraz niestandardowe półprodukty. Ich opodatkowanie wymaga odrębnej analizy, ponieważ mogą podlegać zasadom właściwym dla zwykłej dostawy towarów albo szczególnym regułom rozliczeń.
2. Producent lub podmiot przetwarzający złoto wybierze opodatkowanie
Podatnik produkujący złoto inwestycyjne albo przetwarzający złoto w złoto inwestycyjne może wybrać opodatkowanie jego dostawy VAT. Taką możliwość przewiduje art. 123 ustawy o VAT, a jej skutkiem jest odejście od podstawowego zwolnienia dla wskazanej dostawy.
Wybór opodatkowania może mieć znaczenie gospodarcze, ponieważ wpływa na rozliczenie podatku naliczonego w łańcuchu dostaw. Nie jest to jednak decyzja techniczna, którą należy podejmować wyłącznie na podstawie wzoru faktury. Przedsiębiorca powinien ocenić strukturę zakupów, status kontrahentów, skutki dla płynności i formalne warunki zastosowania opcji.
3. Pośrednik lub kolejny dostawca działa w warunkach opodatkowania
Ustawa przewiduje także możliwość wyboru opodatkowania przez niektórych dostawców oraz przez pośredników działających w imieniu i na rzecz innej osoby, gdy spełnione są ustawowe przesłanki związane z wcześniejszym wyborem opodatkowania. Nie każda usługa związana ze złotem jest więc automatycznie zwolniona.
Trzeba oddzielić pośrednictwo przy dostawie złota inwestycyjnego od usług takich jak przechowywanie, transport, ubezpieczenie, rafinacja, analiza laboratoryjna czy doradztwo. Te usługi mają własną kwalifikację VAT. Fakt, że dotyczą sztabek lub monet, nie oznacza sam w sobie objęcia ich zwolnieniem dla dostawy złota inwestycyjnego.
Przykłady ilustracyjne: kiedy zwolnienie działa, a kiedy wymaga ostrożności?
Poniższe sytuacje pokazują mechanizm kwalifikacji podatkowej. Nie są interpretacjami indywidualnymi ani poradą dla konkretnej transakcji.
Przykład 1: zakup standardowej sztabki przez osobę prywatną
Sprzedawca przekazuje nabywcy sztabkę o masie 1 uncji i próbie 999,9, z oznaczeniem producenta oraz certyfikatem. Towar ma formę typową dla rynku złota inwestycyjnego, dlatego dostawa co do zasady korzysta ze zwolnienia z VAT na podstawie art. 122 ustawy o VAT.
Ograniczeniem pozostaje rzetelna dokumentacja. Jeżeli faktura opisuje produkt jedynie jako „złoto”, a dokumenty magazynowe nie pozwalają ustalić masy ani próby, sprzedawca utrudnia obronę prawidłowej kwalifikacji.
Przykład 2: sprzedaż złotej monety jako numizmatu
Sprzedawca oferuje monetę o wysokiej próbie, ale jej cena wielokrotnie przewyższa wartość zawartego złota z powodu rzadkości emisji, stanu menniczego i popytu kolekcjonerskiego. W takiej sytuacji nie można zakładać zwolnienia bez sprawdzenia wszystkich kryteriów dla monet inwestycyjnych.
Ryzyko polega na utożsamieniu materiału, z którego wykonano monetę, z jej funkcją ekonomiczną. Gdy głównym źródłem wartości jest numizmatyka, a nie metal, kwalifikacja jako złota inwestycyjnego może być nieprawidłowa.
Przykład 3: firma kupuje złoto do dalszego przetworzenia
Przedsiębiorca nabywa złoty półprodukt do produkcji komponentów technicznych. Wysoka próba nie przesądza o zwolnieniu, ponieważ towar nie musi mieć postaci sztabki lub płytki przyjętej przez rynek złota inwestycyjnego.
Konsekwencją błędnego zastosowania zwolnienia może być zaległość VAT, odsetki i konieczność korekty dokumentów. Przy dostawach produkcyjnych, obrocie złomem albo transakcjach transgranicznych zasadne jest potwierdzenie rozliczenia z doradcą podatkowym.
Czy przy złocie inwestycyjnym występuje podatek od czynności cywilnoprawnych?
Sprzedaż złota inwestycyjnego przez podatnika w ramach czynności zwolnionej z VAT co do zasady nie podlega podatkowi od czynności cywilnoprawnych. Wynika to z art. 2 pkt 4 ustawy o podatku od czynności cywilnoprawnych, który wyłącza z PCC czynności, przy których przynajmniej jedna strona jest opodatkowana VAT lub zwolniona z VAT z tytułu dokonania tej czynności.
Inaczej może wyglądać sprzedaż prywatna, gdy żadna ze stron nie działa jako podatnik VAT w odniesieniu do tej transakcji. Wtedy należy odrębnie ocenić obowiązek PCC, w tym wartość transakcji i status stron. Nie wolno automatycznie przenosić zasad właściwych dla sprzedaży przedsiębiorcy na umowę między osobami prywatnymi.
Jak przygotować transakcję, aby ograniczyć ryzyko podatkowe?
Najbezpieczniejszy model polega na udokumentowaniu kwalifikacji produktu jeszcze przed wystawieniem faktury. Sprzedawca powinien być w stanie wykazać, dlaczego konkretny towar jest złotem inwestycyjnym, a nie wyrobem jubilerskim, kolekcjonerskim lub materiałem do przetworzenia.
- Ustal formę towaru: sztabka, płytka, moneta, biżuteria, złom albo półprodukt.
- Zweryfikuj próbę oraz masę na podstawie oznaczeń producenta, certyfikatu i dokumentów zakupu.
- W przypadku monet sprawdź wszystkie ustawowe warunki, a nie tylko próbę metalu.
- Określ, czy dostawa korzysta ze zwolnienia z art. 122 ustawy o VAT, czy występuje możliwość lub obowiązek innego rozliczenia.
- Wystaw fakturę z precyzyjną nazwą produktu i wskazaniem podstawy zwolnienia.
- Zachowaj dokumentację pozwalającą powiązać fakturę z konkretnym wyrobem.
Przy większych kwotach istotne są również obowiązki ewidencyjne. Art. 125 ustawy o VAT przewiduje szczególne wymogi dotyczące ewidencji transakcji złotem inwestycyjnym, gdy jednostkowa wartość transakcji osiąga równowartość 15 000 euro lub więcej. Ewidencja powinna pozwalać na identyfikację nabywcy, a dokumenty należy przechowywać przez okres wskazany w ustawie.
Najczęściej zadawane pytania
Czy sztabka o próbie 999,9 zawsze jest zwolniona z VAT?
Nie zawsze. Próba 999,9 spełnia warunek jakościowy, ale towar musi także mieć postać sztabki lub płytki oraz masę przyjętą przez rynki złota. Sprzedawca powinien potrafić potwierdzić te cechy dokumentacją produktu.
Czy na fakturze za złoto inwestycyjne wpisuje się stawkę VAT 0%?
Nie, zwolnienie z VAT nie jest stawką 0%. Faktura powinna dokumentować sprzedaż zwolnioną i zawierać podstawę zwolnienia, przykładowo odwołanie do art. 122 ustawy o VAT.
Czy złota biżuteria o próbie 999 korzysta ze zwolnienia dla złota inwestycyjnego?
Co do zasady nie. Biżuteria jest wyrobem użytkowym lub jubilerskim, a nie sztabką, płytką albo monetą spełniającą ustawowe kryteria złota inwestycyjnego.
Czy nabywca może odliczyć VAT od zakupu złota inwestycyjnego?
Przy sprzedaży zwolnionej z VAT na fakturze nie występuje podatek naliczony do odliczenia. Inna sytuacja może powstać, gdy dostawca skutecznie wybrał opodatkowanie na zasadach przewidzianych w ustawie.
Kiedy potrzebna jest pomoc doradcy podatkowego?
Wsparcie specjalisty jest szczególnie zasadne przy monetach kolekcjonerskich, obrocie międzynarodowym, złocie przeznaczonym do przetworzenia, transakcjach o dużej wartości oraz wyborze opodatkowania zamiast zwolnienia. W tych przypadkach błędna kwalifikacja może wpływać nie tylko na VAT, lecz także na dokumentację, rozliczenia kontrahentów i ryzyko korekt.

1 KOMENTARZ